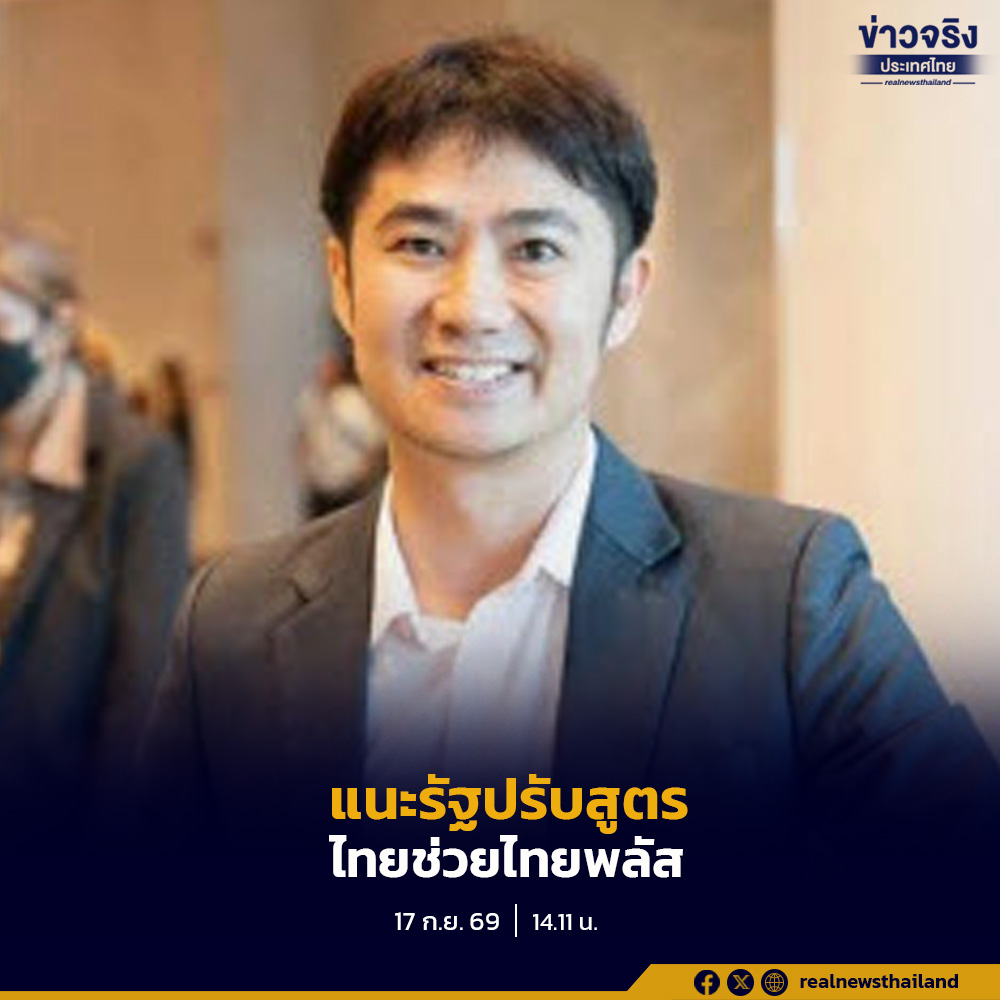
รศ. ดร.วิชัย วิทยาเกียรติเลิศ สาขาคณิตศาสตร์และสถิติ คณะวิทยาศาสตร์และเทคโนโลยี มหาวิทยาลัยธรรมศาสตร์ (มธ.) เปิดเผยว่า ถ้ารัฐบาลจะต่ออายุโครงการไทยช่วยไทยพลัส ออกไปอีก 1-2 เดือน รวมถึงหากจะมีการพิจารณานำวงเงินกู้ส่วนที่วางไว้สำหรับการเปลี่ยนผ่านพลังงาน มาใช้กับโครงการฯ ระยะต่อไป ควรพิจารณาปรับปรุงเงื่อนไขของโครงการฯ แทนการต่ออายุในรูปแบบเดิม โดยแบ่งการช่วยเหลือตามความเปราะบางและความสามารถในการร่วมจ่าย เช่น กลุ่มเปราะบางที่สุดที่ไม่มีเงินเพียงพอร่วมจ่าย 40% อาจพิจารณาเพิ่มสัดส่วนรัฐช่วยเหลือได้ถึง 100% ขณะที่กลุ่มที่ยังมีกำลังร่วมจ่ายควรกำหนดสัดส่วนให้เหมาะสมกับรายได้และภาระค่าครองชีพ
นอกจากนี้ ควรเดินหน้าอีก 4 มาตรการควบคู่ไปด้วย เพื่อให้การช่วยเหลือตรงจุดและครอบคลุมมากขึ้น ตลอดจนเกิดผลระยะยาว ได้แก่ 1. ควรเร่งปรับโครงสร้างหนี้เชิงป้องกันให้ลูกหนี้เปราะบาง โดยเฉพาะลูกหนี้ Stage 2 ซึ่งมีความเสี่ยงด้านเครดิตเพิ่มขึ้นอย่างมีนัยสำคัญ แต่ยังไม่เป็นหนี้เสีย (NPL) เพื่อป้องกันไม่ให้ปัญหาสภาพคล่องลุกลามเป็นการผิดนัดชำระ โดยต้องออกแบบมาตรการให้ช่วยลูกหนี้ที่ยังมีศักยภาพชำระหนี้และไม่สร้างแรงจูงใจให้ก่อหนี้เพิ่ม 2. ลดต้นทุนค่าครองชีพที่กดดันกำลังซื้อ เช่น ค่าเดินทางและพลังงาน โดยเน้นมาตรการที่ลดต้นทุนและไม่เพิ่มแรงกดดันด้านราคาโดยไม่จำเป็น
3.สำหรับประชาชนที่มีเงินสำรองฉุกเฉินเพียงพอและไม่มีภาระหนี้ดอกเบี้ยสูง ควรส่งเสริมการออมและการลงทุนที่เหมาะสมกับระดับความเสี่ยงและสภาพคล่องของแต่ละคน ผ่านการออกแบบช่องทางให้เงินออมเชื่อมไปสู่การลงทุนที่สร้างผลิตภาพ การจ้างงานและมูลค่าเพิ่มในประเทศ พร้อมมาตรการคุ้มครองผู้ลงทุนและความรู้ทางการเงิน และ 4. ควรยกระดับทักษะเดิมและพัฒนาทักษะใหม่ของแรงงาน (Reskill/Upskill) ที่เชื่อมกับตำแหน่งงานและทักษะที่ตลาดต้องการจริง เพื่อเพิ่มโอกาสมีงานทำ มีรายได้และความมั่นคงในการทำงาน
สำหรับเหตุผลที่รัฐบาลควรออกแบบมาตรการให้สอดคล้องกับปัญหาแต่ละด้าน เนื่องจากเศรษฐกิจไทยกำลังเผชิญแรงกดดันหลายมิติ ทั้งเศรษฐกิจที่ยังโตไม่แรงและไม่ทั่วถึง โดยผลิตภัณฑ์มวลรวมภายในประเทศ (GDP)ไตรมาส 2/2569 ขยายตัว 1.9% ส่วนอัตราเงินเฟ้อทั่วไปเดือน ส.ค. เพิ่มขึ้น 2.53% เมื่อเทียบกับปีก่อน รวมถึงสินเชื่อของ SMEs และสินเชื่ออุปโภคบริโภคยังหดตัวตามความเสี่ยงด้านเครดิตที่อยู่ในระดับสูง
รศ. ดร.วิชัย กล่าวเพิ่มเติมว่า จากการวิเคราะห์ข้อมูลเศรษฐกิจ 11 ปีย้อนหลัง ตั้งแต่ปี 2558 – 2568 รวม 44 ไตรมาส ทั้งช่วงก่อน ระหว่าง และหลังมีมาตรการสนับสนุนเงินช่วยเหลือในการจับจ่ายสินค้าและบริการจำเป็นโดยที่ประชาชนร่วมจ่ายนั้น ยังไม่พบความสัมพันธ์เชิงสถิติที่ชัดเจนว่าขนาดเงินอุดหนุนที่สูงขึ้นจะสัมพันธ์กับการเติบโตของการบริโภคภาคเอกชน (PFCE) ที่สูงขึ้น กระนั้น ผลดังกล่าวก็ไม่ควรถูกตีความว่ามาตรการลักษณะนี้ไม่มีผลต่อ GDP หรือเศรษฐกิจโดยรวม เพราะนโยบายมักถูกนำมาใช้ในช่วงที่เศรษฐกิจอยู่ภายใต้แรงกดดัน
อย่างไรก็ตาม โครงการลักษณะนี้ยังมีประโยชน์ในเรื่องการช่วยลดภาระค่าใช้จ่ายและเพิ่มสภาพคล่องในระดับครัวเรือน โดยเฉพาะสำหรับกลุ่มเปราะบาง ซึ่งอาจช่วยให้ประชาชนยังคงจับจ่ายสินค้าและบริการจำเป็นได้ รวมถึงเงินที่ประหยัดได้ไปชำระหนี้ เก็บเป็นเงินออม หรือลดการกู้ยืมและการใช้บัตรเครดิต รวมถึงยังช่วยพยุงยอดขายและสภาพคล่องของธุรกิจรายย่อยและหากเชื่อมมาตรการค่าครองชีพกับการปรับโครงสร้างหนี้เชิงป้องกันสำหรับลูกหนี้ Stage 2 และกลุ่มที่เริ่มค้างชำระ ก็จะสามารถติดตามผลได้ชัดขึ้นว่ามาตรการช่วยลดการไหลจาก Stage 2 ไปเป็น NPL ได้มากน้อยเพียงใด
รศ. ดร.วิชัย กล่าวเพิ่มเติมว่า ประเด็นสำคัญสำหรับการตัดสินใจ คือ ไม่ควรดู GDP หรือยอดใช้จ่ายของโครงการเพียงตัวเดียว แต่ควรใช้ตัวชี้วัดอย่างน้อย 3 ด้านร่วมกัน ได้แก่ 1. ภาวะรายได้และกำลังซื้ออ่อนแรง (Demand/Income Stress) 2.แรงกดดันด้านราคาและข้อจำกัดด้านอุปทาน (Price/Supply Pressure) และ 3. ภาวะตึงตัวทางการเงินและสินเชื่อ (Financial/Credit Stress) เพื่อเลือกว่าควรใช้มาตรการร่วมจ่าย การลดต้นทุน การช่วยหนี้ หรือมาตรการเฉพาะพื้นที่และอาชีพที่ได้รับผลกระทบรุนแรง